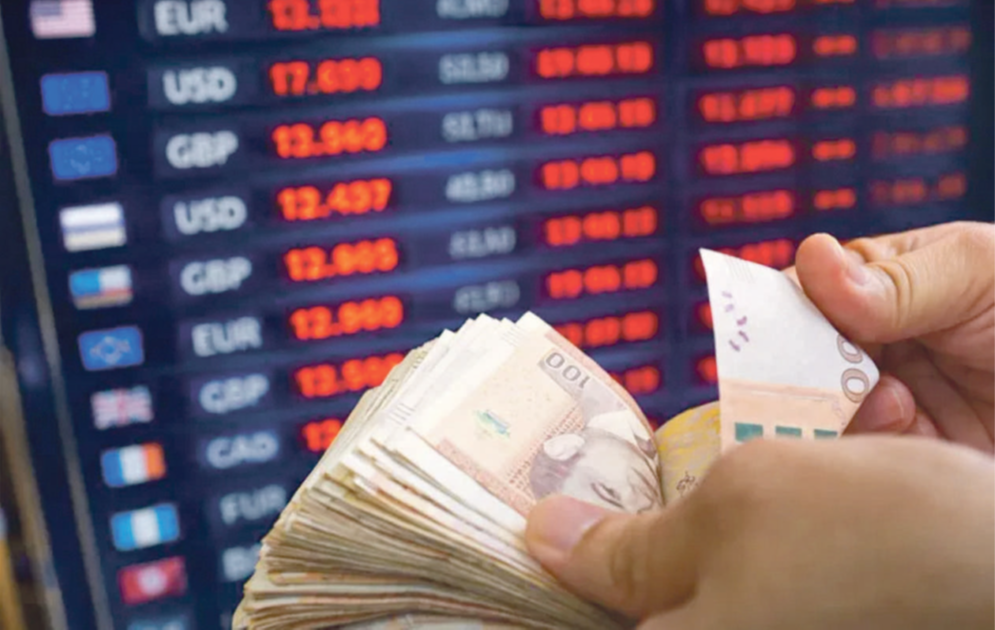
استعاد الدرهم المغربي، خلال منتصف أكتوبر الجاري، جزءا من خسائره أمام الدولار والأورو، منهيا موجة تراجع استمرت ستة أسابيع. ففي 13 أكتوبر، حدد بنك المغرب سعر الصرف المرجعي للدولار في 9,754 دراهم، وللأورو في 10,913 دراهم، مقابل 9,977 دراهم و11,162 درهما على التوالي، قبل ستة أيام.
لمياء جباري
ارتفعت قيمة العملة الوطنية بنحو 2,2 في المائة أمام العملتين خلال أسبوع، وعادت إلى المستوى المسجل في نهاية شتنبر مقابل سلة العملات المرجعية، التي تتكون بنسبة 60 في المائة من الأورو و40 في المائة من الدولار.
ويأتي هذا التعافي بعد أداء سلبي خلال شتنبر المنصرم، حين تراجع الدرهم بنسبة 4,1 في المائة أمام الدولار و1,78 في المائة أمام الأورو، وفق تحليلات BMCE Capital Global Research. ورغم الارتداد المسجل في منتصف أكتوبر الجاري، ما زالت العملة الأمريكية أعلى بنحو 5 في المائة مقارنة بمستواها في نهاية غشت الماضي، ما يعني أن التعافي لم يمح بالكامل أثر التراجع السابق.
وتكتسي هذه الحركة أهمية خاصة، لأن الدرهم تراجع، خلال الأسابيع الستة السابقة، أمام الدولار والأورو في الوقت نفسه، خلافا للنمط المعتاد الذي يؤدي فيه ارتفاع الدولار عالميا إلى تراجع الدرهم أمام العملة الأمريكية وتحسنه أمام الأورو. ويعكس ذلك تداخل تأثيرات الأسواق الدولية مع العوامل المرتبطة بالسوق المحلية، بما يجعل تطور سعر الصرف مرتبطا بحركة العملات المرجعية، وتوازن العرض والطلب على العملات الأجنبية.
الدولار يستفيد من توقعات السياسة النقدية الأمريكية
على مستوى الأسواق الدولية، استفاد الدولار الأمريكي من تغير توقعات المستثمرين بشأن السياسة النقدية للولايات المتحدة، في ظل تنامي التوقعات باستمرار أسعار الفائدة المرتفعة لفترة أطول، وهو ما عزز جاذبية العملة الأمريكية.
وأشار التقرير إلى أن مجلس الاحتياطي الفيدرالي الأمريكي رفع أسعار الفائدة الرئيسية بمقدار25 نقطة أساس في منتصف شتنبر، وهو قرار رافقته تصريحات ذات توجه متشدد بشأن السياسة النقدية، ما دعم أداء الدولار.
وفي هذا السياق، ارتفع مؤشر الدولار «DXY»، الذي يقيس قيمة العملة الأمريكية مقابل سلة من العملات الرئيسية، بنسبة2,03 في المائة خلال الشهر. وفي المقابل، تراجع الأورو بنسبة 2,23 في المائة أمام الدولار خلال شتنبر، لينهي الفترة عند 1,1359 دولار.
ويعزى هذا الأداء إلى المخاوف المرتبطة بوضعية المالية العامة الفرنسية، وآفاق النمو الاقتصادي في منطقة الأورو، فضلا عن استمرار ارتفاع أسعار الطاقة، وهي عوامل ضغطت على العملة الأوروبية الموحدة. بعد تراجع الدرهم خلال شتنبر، تتوقع BMCE Capital أن تتخذ أسعار الصرف مسارا مختلفا خلال الأشهر المقبلة، مع تسجيل مستويات أدنى للدولار والأورو مقارنة بنهاية الشهر.
وعلى مدى ثلاثة أشهر، يرجح المحللون أن يبلغ سعر صرف الدولار9,285 دراهم، مقابل 10,86 دراهم للأورو. وتستند هذه التوقعات، على الخصوص، إلى احتمال ارتفاع سعر صرف الأورو مقابل الدولار إلى مستوى 1,17، إلى جانب تراجع طفيف في فروق السيولة داخل سوق الصرف.
العجز التجاري يتسع تحت ضغط الواردات
على الرغم من تحسن سعر صرف العملة الوطنية، تكشف المؤشرات التجارية عن استمرار الاختلال بين واردات المغرب وصادراته. فبحسب معطيات مكتب الصرف بشأن المبادلات الخارجية إلى نهاية غشت 2026، ارتفعت واردات السلع بنسبة 15,8 في المائة، لتبلغ 617,5 مليار درهم، مقابل 533,2 مليار درهم خلال الفترة نفسها من السنة الماضية.
في المقابل، لم تتجاوز الصادرات 334,9 مليار درهم، رغم ارتفاعها بنسبة 8,7 في المائة. ونتيجة لذلك، اتسع العجز التجاري بنسبة 25,4 في المائة، ليصل إلى نحو 282,6 مليار درهم. وتبرز هذه الأرقام تفاوتا واضحا بين وتيرة نمو الواردات والصادرات؛ إذ ارتفعت الأولى بنحو 84,3 مليار درهم، مقابل زيادة الصادرات بحوالي 26,9 مليار درهم.
ويعني ذلك أن نمو المداخيل المتأتية من الصادرات لم يتمكن من مواكبة الزيادة في النفقات الموجهة إلى الخارج، وهو ما يرفع الحاجة إلى موارد إضافية من العملات الأجنبية لتمويل المبادلات التجارية. ولا يرتبط هذا الاختلال بالواردات الاستهلاكية وحدها، بل يتصل أيضا بحاجيات الاقتصاد من الطاقة والتجهيزات والسلع الوسيطة، فضلا عن متطلبات الاستثمار العمومي والخاص.
وتزداد الضغوط عندما ترتفع أسعار المواد الطاقية في الأسواق الدولية، لأن ذلك يؤدي إلى زيادة تكلفة المشتريات الخارجية، دون أن يقابله بالضرورة ارتفاع مماثل في عائدات الصادرات.
احتياطيات قياسية بدعم من الاقتراض الخارجي
تتجلى المفارقة الأساسية في الوضع الخارجي للمغرب في تزامن تعافي الدرهم مع بلوغ الاحتياطيات من العملة الصعبة مستويات قياسية، رغم استمرار اتساع العجز التجاري. فقد بلغت الأصول الاحتياطية الرسمية لبنك المغرب 515,7 مليار درهم في 2 أكتوبر 2026، مسجلة ارتفاعا بنسبة 23 في المائة على أساس سنوي، وفق المعطيات المنشورة عن البنك المركزي.
ويأتي هذا الارتفاع في سياق استفادة المملكة من إصدار سندات دولية في ماي الماضي، ساهم في تعزيز مواردها من العملات الأجنبية. غير أن ارتفاع الاحتياطيات لا يعني بالضرورة أن الاقتصاد الوطني أصبح يولد موارد خارجية كافية لتغطية حاجياته؛ إذ يمكن أن تتحسن هذه الاحتياطيات بفضل التمويلات الخارجية، حتى في ظل استمرار الاختلالات التجارية.

تقلبات الصرف في سياق ضغوط خارجية
تبرز تحليلات BMCE Capital Global Research أهمية التمييز بين تأثيرات الأسواق الدولية والعوامل المرتبطة بالسوق المحلية، عند تفسير حركة الدرهم. فالتراجع المسجل خلال شتنبر، والذي بلغ 4,1 في المائة أمام الدولار و1,78 في المائة أمام الأورو، يعكس ضغوطا لم تقتصر على عملة واحدة، قبل أن تسجل العملة الوطنية ارتدادا في منتصف أكتوبر.
ويشير هذا المسار إلى أن قراءة تطور الدرهم تتطلب النظر إلى أكثر من عامل، من بينها حركة الدولار عالميا، وتطور العملة الأوروبية، والطلب المحلي على العملات الأجنبية، وتوقيت تسوية المعاملات التجارية والمالية. كما أن استعادة الدرهم جزءا من خسائره لا تعني أن أثر التراجع السابق قد اختفى بالكامل؛ فبقاء الدولار أعلى بنحو 5 في المائة مقارنة بنهاية غشت، يوضح أن العملة الوطنية لم تستعد بعد جميع مستوياتها السابقة أمام العملة الأمريكية.
وعلى المستوى الاقتصادي، يمكن أن يؤدي ارتفاع الدولار إلى زيادة تكلفة بعض الواردات المسعرة بالعملة الأمريكية، سيما الطاقة، وهو ما يفاقم الفاتورة الخارجية عندما تكون الأسعار الدولية مرتفعة. غير أن الأثر النهائي يتوقف على تطور الأسعار العالمية، وتركيبة الواردات، وحركة الأورو، وآليات تسعير العقود التجارية.
مداخيل السياحة والتحويلات تخفف الضغط
على الرغم من اتساع العجز التجاري، يتوفر المغرب على مصادر مهمة للعملة الصعبة خارج صادرات السلع. فقد بلغت مداخيل السفر نحو 97,9 مليار درهم إلى نهاية غشت 2026، بارتفاع نسبته 9,7 في المائة مقارنة بالفترة نفسها من السنة الماضية. كما ارتفعت تحويلات مغاربة العالم إلى 89,2 مليار درهم، بزيادة قدرها 9 في المائة، فيما سجلت صادرات الخدمات نموا بنسبة 12,6 في المائة، مقابل ارتفاع وارداتها بنسبة 11,7 في المائة.
وتساهم هذه التدفقات في توفير موارد تساعد على تغطية جزء من العجز المسجل في تجارة السلع. فالسياحة وتحويلات مغاربة العالم وصادرات الخدمات تمثل روافد مهمة لميزان الأداءات، وتحد من حجم التمويل الذي يحتاج إليه الاقتصاد من مصادر أخرى.
غير أن استمرار نمو هذه المداخيل لا يلغي الحاجة إلى معالجة الاختلالات البنيوية في التجارة الخارجية. فاستدامة التوازن الخارجي تتطلب تعزيز القيمة المضافة المحلية، ورفع تنافسية الصادرات، وتوسيع قاعدة المنتجات والأسواق، إلى جانب تطوير الخدمات القابلة للتصدير وتقليص الاعتماد على الواردات الطاقية، كلما كان ذلك ممكنا اقتصاديا.
ويظل الاستثمار الأجنبي المباشر عنصرا مهما في هذا التوازن، بالنظر إلى قدرته على توفير تمويل طويل الأمد، ونقل التكنولوجيا، وتطوير سلاسل الإنتاج. غير أن أثره الإيجابي على الحسابات الخارجية يتوقف على طبيعة المشاريع المنجزة، ومدى إدماجها للموردين المحليين، وقدرتها على التصدير وتوليد موارد من العملة الصعبة.