لمياء جباري
يقترب الدولار من كسر حاجز 10 دراهم، في تطور يعكس تصاعد الضغوط على العملة الوطنية، بعدما بلغ سعره المرجعي المتوسط 9,9694 دراهم في 6 أكتوبر، مقابل 11,2167 درهما لليورو. ويأتي هذا المنحى في سياق اتسم بتسارع تراجع الدرهم خلال الأسابيع الأخيرة، بما يثير تساؤلات بشأن انعكاساته على كلفة الواردات وتوازنات التجارة الخارجية، في ظل تزايد اعتماد الاقتصاد المغربي على المنتجات والأسواق الخارجية.
تعبئة مبالغ أكبر بالدرهم
لا يقتصر تأثير ارتفاع العملات الأجنبية على المؤشرات النقدية، بل يمتد مباشرة إلى حسابات المقاولات المستوردة، التي تجد نفسها مطالبة بتعبئة مبالغ أكبر بالدرهم لتسديد الفواتير ذاتها بالدولار أو اليورو.
ويكتسي هذا التطور أهمية متزايدة في ظل اتساع حجم المبادلات التجارية للمغرب مع الخارج، وتفاقم العجز التجاري تحت ضغط ارتفاع الواردات بوتيرة تفوق نمو الصادرات. فمع نهاية غشت 2026، بلغت واردات المغرب من السلع 617,5 مليار درهم، بزيادة سنوية قدرها 15,8 في المائة، مقابل صادرات لم تتجاوز 334,9 مليار درهم، رغم ارتفاعها بنسبة 8,7 في المائة.
ونتيجة لهذا التفاوت في وتيرة النمو، اتسع العجز التجاري بنسبة 25,4 في المائة، ما يعكس استمرار الضغط على المبادلات الخارجية للاقتصاد الوطني.
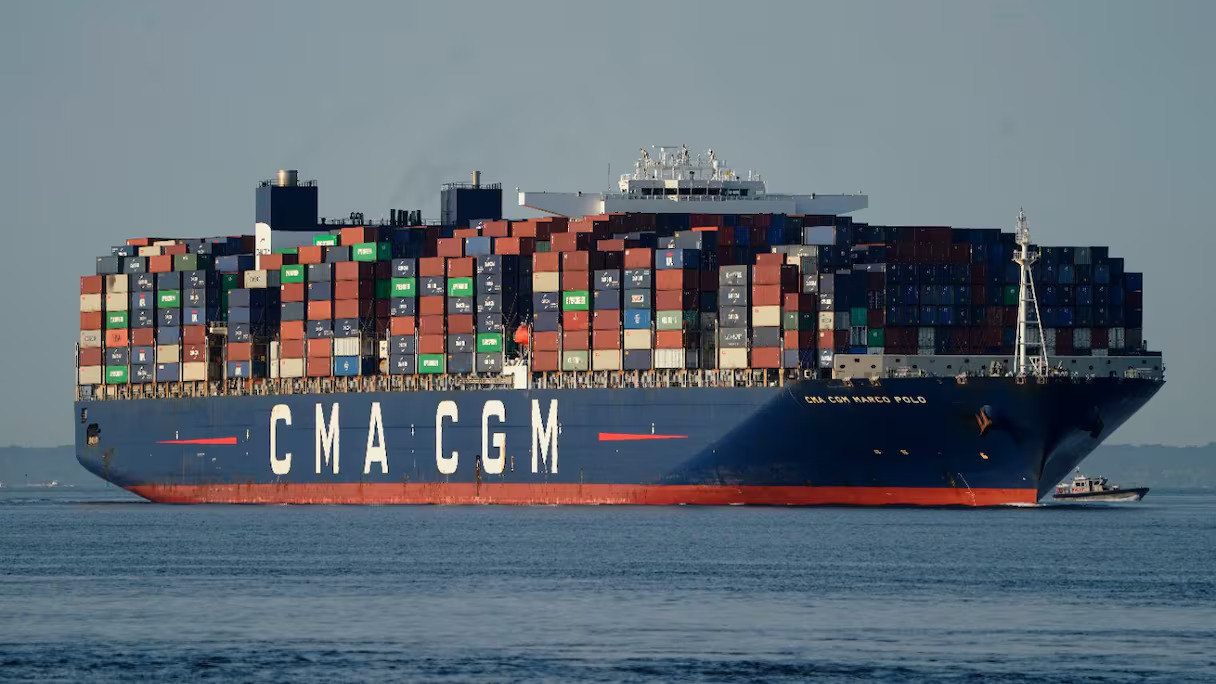
وتبرز فاتورة الطاقة ضمن أبرز العوامل التي تزيد من حدة هذه الضغوط، بعدما ارتفعت واردات المنتجات الطاقية بنسبة 32,6 في المائة، لتصل إلى 96,4 مليار درهم مع نهاية غشت.
يعني ذلك أن ارتفاع أسعار الطاقة أو زيادة كلفة العملات الأجنبية اللازمة لأداء مستحقاتها يمكن أن يفاقم الأعباء المالية على المستوردين، بالنظر إلى اعتماد تسوية جزء مهم من هذه المعاملات على الدولار.
وتتزامن هذه التطورات مع بيئة دولية تتسم باستمرار التوترات الجيوسياسية وتقلبات أسعار الطاقة، إلى جانب قوة الدولار في الأسواق العالمية.
ويؤدي تضافر هذه العوامل إلى زيادة كلفة تمويل الإمدادات الخارجية، بما يمكن أن ينعكس على نفقات المقاولات وهوامش أرباحها، فضلا عن الأسعار النهائية لبعض المنتجات المستوردة، بحسب طبيعة العقود وقدرة الفاعلين الاقتصاديين على امتصاص هذه الزيادات.
تراجع متدرج ومتسارع أمام الدولار
تكشف تطورات أسعار الصرف أن تراجع الدرهم لم يكن وليد تحركات ظرفية خلال أيام قليلة، بل جاء نتيجة مسار امتد على عدة أسابيع، خصوصا أمام اليورو.
وانتقل سعر العملة الأوروبية من نحو 10,776 دراهم في 27 غشت إلى 10,998 دراهم في نهاية شتنبر، قبل أن يصل إلى 11,2167 درهما في 6 أكتوبر.
ومقابل الدولار اتسمت التحركات بوتيرة أسرع خلال النصف الثاني من شتنبر وبداية أكتوبر، إذ ارتفع سعر العملة الأمريكية من 9,591 دراهم في 23 شتنبر إلى 9,682 درهما في 30 شتنبر، ثم إلى 9,855 درهما في 2 أكتوبر، قبل أن يقترب من مستوى 10 دراهم، مسجلا 9,9694 دراهم في 6 أكتوبر.
غير أن قراءة هذه التطورات تقتضي استحضار خصوصية نظام الصرف المغربي، الذي ترتبط فيه قيمة الدرهم بسلة عملات تتكون من اليورو بنسبة 60 في المائة والدولار بنسبة 40 في المائة.
وبذلك تتأثر العملة الوطنية بالتحولات التي تعرفها العملتان في الأسواق الدولية، وهو ما يجعل تحركات سعر الصرف أمام الدرهم مرتبطة جزئيا بالتوازنات بين اليورو والدولار على المستوى العالمي.
في هذا السياق، من شأن ارتفاع الدولار مقابل العملات الرئيسية أن يؤدي إلى صعود سعره مقابل الدرهم، دون أن يعكس ذلك بالضرورة ضغوطا نابعة حصرا من السوق المغربية.
وتبرز هنا أهمية التمييز بين تأثير التغيرات التي تعرفها سلة العملات المرجعية والتحركات المرتبطة بالعرض والطلب على النقد الأجنبي داخل السوق الوطنية.
السيولة والاحتياطيات.. مؤشرات لقياس مستوى الضغط
إلى جانب التحركات الدولية للعملات، تظل تدفقات النقد الأجنبي عاملا أساسيا في تحديد اتجاهات سوق الصرف. فعندما يرتفع طلب البنوك وعملائها على العملات الأجنبية بوتيرة تفوق العرض المتاح في السوق بين البنوك، يمكن أن تتزايد الضغوط على السيولة، بما يؤثر على شروط الحصول على العملات اللازمة لتسوية المعاملات التجارية والمالية.
مع ذلك لا يعني ارتفاع الضغط على السيولة بالضرورة وجود أزمة في احتياطيات البلاد من النقد الأجنبي. فالمؤشرات المتاحة، إلى حدود الفترة المعنية، لا تشير إلى وضعية مماثلة، إذ بلغت الأصول الاحتياطية الرسمية نحو 503 مليارات درهم في 18 شتنبر، مسجلة زيادة بنسبة 21 في المائة على أساس سنوي. فيما لم تُظهر البيانات المتاحة عمليات حديثة لطرح العملات الأجنبية في المزادات من طرف بنك المغرب.
ويستمر الدرهم، في الوقت نفسه، ضمن نظام صرف مرن يحدد نطاق تقلبه في حدود زائد أو ناقص 5 في المائة حول السعر المركزي.
وعليه، فإن اقتراب الدولار من عتبة 10 دراهم، أو تجاوزها، لا يشكل في حد ذاته مؤشرا على اختلال نظام الصرف، بقدر ما يمثل مستوى نفسيا يستدعي وضعه في سياق المؤشرات النقدية والاقتصادية الأوسع.
وتظل القراءة الدقيقة للضغوط على الدرهم مرتبطة بمتابعة الفارق بين سعر الصرف المسجل في السوق والسعر المركزي، إلى جانب تطور السيولة بالعملات الأجنبية ومستوى الاحتياطيات الرسمية، فضلا عن اتجاهات المبادلات التجارية وتدفقات رؤوس الأموال.
مكاسب للمصدرين وكلفة إضافية للمستوردين
لا تتوزع آثار تراجع الدرهم بالتساوي بين مختلف الفاعلين الاقتصاديين. فبإمكان الشركات المصدرة، التي تحقق إيرادات بالدولار أو اليورو، أن تستفيد من تحويل مداخيلها إلى عدد أكبر من الدراهم، وهو ما يمكن أن يعزز تنافسيتها السعرية أو يدعم هوامش أرباحها.
غير أن هذه المكاسب تظل رهينة بطبيعة هيكل تكاليفها ومدى اعتمادها على المدخلات المستوردة، فالشركات، التي تستورد المواد الأولية والمعدات والمكونات الصناعية، يمكن أن تجد نفسها أمام ارتفاع في تكاليف الإنتاج، بما يحد من استفادتها من تحسن قيمة الإيرادات المحولة إلى الدرهم.
وبذلك يضع تراجع العملة الوطنية المقاولات المغربية أمام معادلة اقتصادية دقيقة، تتعلق بقدرتها على التوفيق بين ارتفاع كلفة المشتريات الخارجية والحفاظ على تنافسيتها في الأسواق المحلية والدولية. ويطرح الأمر، كذلك، تساؤلات بشأن قدرة الاقتصاد على امتصاص صدمات أسعار الصرف، سيما في القطاعات الأكثر ارتباطا بالاستيراد والطاقة.
في المحصلة يعكس اقتراب الدولار من عتبة 10 دراهم تداخل مجموعة من العوامل الخارجية والداخلية، تشمل قوة العملة الأمريكية، وارتفاع الاحتياجات إلى النقد الأجنبي، وتزايد فاتورة الطاقة واتساع العجز التجاري.
ورغم أن التسارع الأخير في أسعار الصرف يستدعي اليقظة، فإن مستوى الاحتياطيات الرسمية واستمرار العمل بنظام الصرف المرن لا يبرران، في ضوء المعطيات المتاحة، توصيف الوضع بأنه أزمة صرف.
ويبقى التحدي الأساسي في الحد من انعكاسات تقلبات العملات على كلفة الواردات والتوازنات الخارجية، مع تعزيز قدرة المقاولات الوطنية على مواجهة الصدمات القادمة من الأسواق الدولية.